

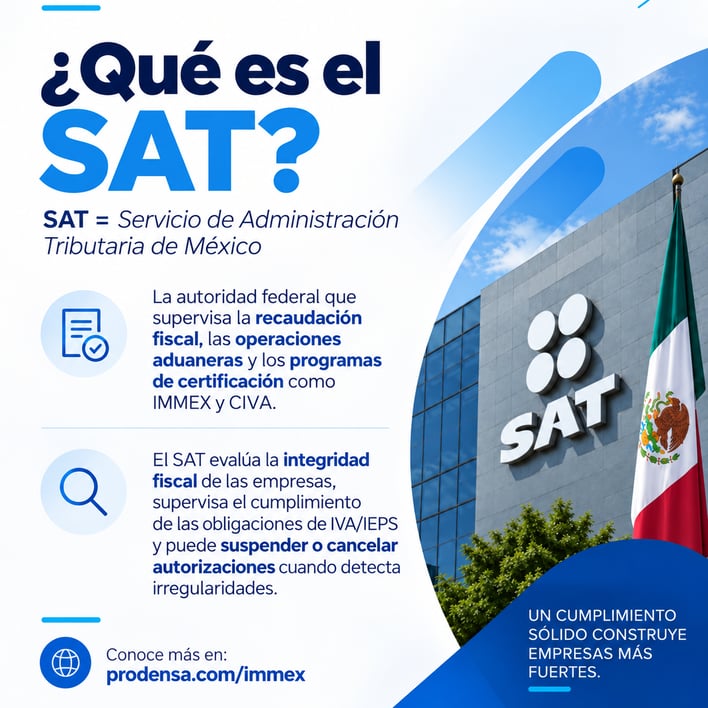
Para los grupos multinacionales que operan en toda América del Norte, los precios de transferencia constituyen uno de los retos fiscales más exigentes y de mayor riesgo. Toda operación transfronteriza entre empresas del mismo grupo puede ser objeto de escrutinio por parte del Servicio de Impuestos Internos (IRS) de Estados Unidos y del Servicio de Administración Tributaria (SAT) de México.
Aunque ambos sistemas se rigen por el principio de plena competencia promovido por la OCDE, difieren significativamente en cuanto a la forma de aplicar, auditar y hacer cumplir las normas sobre precios de transferencia. Comprender estas diferencias es esencial para reducir el riesgo de ajustes bilaterales, sanciones importantes y doble imposición.
Sustancia económica frente a forma jurídica
En Estados Unidos, las normas sobre precios de transferencia se rigen principalmente por el artículo 482 del Código de Rentas Internas (IRC). En términos sencillos, el IRS va más allá de lo que figura en un contrato y se centra en cómo funciona realmente la transacción en la práctica: quién realiza las actividades, quién asume los riesgos y si el acuerdo tiene sentido desde el punto de vista empresarial.
En México, las normas equivalentes —que se recogen principalmente en los artículos 76, 179, 180, 181 y 182 de la Ley del Impuesto sobre la Renta (LISR)— adoptan un enfoque más formal. Para la SAT, la estructura jurídica y la documentación justificativa tienen un peso significativo a la hora de determinar el tratamiento fiscal de una transacción. Las condiciones formales del contrato no son meras pruebas justificativas, sino que constituyen un elemento clave para establecer la validez fiscal de la transacción.
Esta diferencia tiene importantes implicaciones prácticas. En Estados Unidos, la documentación se utiliza a menudo principalmente como defensa para reducir posibles sanciones por valoración. En México, la documentación adecuada y el cumplimiento normativo pueden determinar directamente si una deducción fiscal se considera válida.
Selección del método: una diferencia clave entre México y EE. UU.
Las diferencias también son evidentes a la hora de elegir un método de precios de transferencia. En México existe una jerarquía estricta que comienza con el método del precio comparable en el mercado libre (CUP). Otros métodos —como el del precio de reventa, el de coste incrementado o los basados en los beneficios— solo pueden utilizarse si el contribuyente puede justificar técnicamente por qué no es aplicable el CUP.
Por el contrario, la normativa estadounidense, en virtud del artículo 482, sigue la «regla del mejor método», que exige a las empresas utilizar el método que proporcione el resultado de plena competencia más fiable basándose en los hechos y la información disponibles. No existe una jerarquía fija; la atención se centra en elegir el método que mejor se adapte a la transacción.
Otro reto en México es la escasa disponibilidad de información financiera pública sobre empresas comparables locales. Por ello, la SAT permite el uso de comparables extranjeros —normalmente de Estados Unidos o Canadá— siempre que se realicen los ajustes adecuados para reflejar las condiciones del mercado mexicano.
El régimen IMMEX y el régimen de maquiladoras
El programa IMMEX desempeña un papel importante en la integración de las cadenas de suministro entre México y Estados Unidos. Para fomentar la inversión extranjera, el marco fiscal ofrece una ventaja clave a las sociedades de cartera estadounidenses: las actividades de fabricación llevadas a cabo por una maquiladora mexicana no dan lugar automáticamente a un establecimiento permanente () en México, siempre que se cumplan íntegramente las normas aplicables en materia de precios de transferencia y que México tenga en vigor un convenio de doble imposición.
Sin embargo, el marco ha cambiado. La reforma fiscal de México eliminó la opción de solicitar nuevos acuerdos previos de precios de transferencia (APA)unilaterales . Los últimos APA unilaterales expiraron en 2024 y, a partir del ejercicio fiscal 2025, el métodode «safe harbor»de la «» pasó a ser obligatorio para determinar los beneficios de las maquiladoras.
Errores habituales en las transacciones transfronterizas y riesgos operativos
Las revisiones de precios de transferencia entre Estados Unidos y México suelen verse afectadas por errores formales de cumplimiento que impiden a las empresas reclamar la deducibilidad de sus transacciones. A continuación se indican algunos riesgos y formas de mitigarlos.
|
Error o riesgo |
Descripción |
Posible consecuencia |
Recomendación |
|
1. Acuerdos entre empresas sin una «fecha concreta» |
No basta con un contrato en formato PDF o en papel. La SAT exige que los acuerdos privados cuenten con una fecha legalmente verificable, por ejemplo, mediante un notario, el Registro Público o la firma digital conforme a la Norma NOM-151. |
La SAT puede rechazar la operación a efectos fiscales, denegar las deducciones por regalías o intereses y considerar dichos pagos como ingresos imponibles. |
Utilice firmas digitales con un Certificado de Conservación de Datos conforme a la NOM-151 para todos los acuerdos entre empresas, incluidos los firmados en el extranjero. |
|
2. Gastos prorrateados asignados por la sede central |
La imputación de los gastos indirectos de la sede central mediante fórmulas generales, como un porcentaje de las ventas. En México, por lo general, no se permiten deducciones por imputaciones de gastos a prorrata simples. |
La deducción puede ser rechazada en su totalidad si la empresa no puede demostrar un beneficio directo, la capacidad técnica del proveedor y una base objetiva para la asignación. |
Facture servicios específicos respaldados por pruebas del beneficio real aportado y evite las asignaciones basadas únicamente en márgenes o en el volumen total de negocio. |
|
3. Exposición al riesgo cambiario sin protección contractual |
Una filial mexicana con un perfil de riesgo limitado absorbe las pérdidas causadas por la depreciación del peso frente al dólar estadounidense. |
La SAT puede cuestionar si una empresa independiente habría aceptado esas pérdidas y puede ajustar los beneficios imponibles e imponer sanciones. |
Incluya cláusulas claras de renegociación de precios ante las fluctuaciones del tipo de cambio y defina cuándo asume la empresa matriz el riesgo cambiario. |
Como se ha mostrado anteriormente, el marco de precios de transferencia entre EE. UU. y México es complejo, y pequeños detalles pueden marcar la diferencia entre un cumplimiento efectivo y una exposición fiscal significativa. El contraste entre el enfoque del IRS en la sustancia económica y el énfasis de la SAT en la documentación formal significa que las empresas necesitan un enfoque estratégico, una sólida experiencia local y un mantenimiento disciplinado de los registros que se anticipe a los requisitos normativos antes de que comience una auditoría.
En Prodensa, comprendemos este reto porque lo afrontamos a diario. Desde 1985, hemos prestado apoyo a más de 1.000 empresas internacionales en su expansión y operaciones en México, con más de 70 operaciones IMMEX activas bajo nuestra gestión y una presencia en 15 oficinas repartidas porlos principales corredores industriales de México.
 Nuestro enfoque aúna la consultoría estratégica, el sector inmobiliario industrial y los servicios de puesta en marcha operativa bajo un mismo techo: con un solo equipo, un único plan de proyecto y un único punto de responsabilidad, desde el análisis de viabilidad hasta la plena operatividad.
No dejes al azar lo que se puede planificar con precisión. Concierta una consulta con nuestros especialistas en precios de transferencia y fiscalidad internacional para crear una estructura fiscal que facilite el cumplimiento normativo y, al mismo tiempo, refuerce tu posición competitiva en Norteamérica.
Principio de plena competencia: norma utilizada para determinar si las transacciones entre empresas vinculadas se fijan a precios como si se hubieran producido entre partes independientes.
Método del precio comparable en el mercado libre (CUP): Método de precios de transferencia que compara el precio de una transacción entre partes vinculadas con el precio cobrado en una transacción similar entre empresas independientes. En México, este método debe considerarse, por regla general, en primer lugar.
Regla del mejor método: Enfoque estadounidense para la selección del método de precios de transferencia, que exige a las empresas utilizar el método que proporcione el resultado de plena competencia más fiable, basándose en los hechos y la información disponibles.
Establecimiento permanente (EP): Presencia empresarial sujeta a impuestos creada por una empresa extranjera en otro país. En el marco de las maquiladoras, el cumplimiento de la normativa sobre precios de transferencia es importante para evitar que se cree un EP en México para la entidad extranjera.
«Safe Harbor»: Mét odo obligatorio que se aplicará a partir del ejercicio fiscal 2025 para determinar los beneficios imponibles de las maquiladoras, basándose en el importe más elevado entre el calculado a partir de los costes y gastos de explotación y el valor de los activos utilizados en la operación.
¿Cuál es la principal diferencia entre las normas de precios de transferencia de EE. UU. y las de México?
Ambos países se rigen por el principio de plena competencia, pero el IRS se centra más en la sustancia económica de una transacción, mientras que la SAT concede mayor importancia a la estructura jurídica y a la documentación justificativa.
¿En qué se diferencian México y EE. UU. a la hora de elegir un método de precios de transferencia?
México suele exigir a las empresas que consideren en primer lugar el método del precio comparable en el mercado libre (CUP). En EE. UU., las empresas siguen la «regla del mejor método», seleccionando el método que proporcione el resultado más fiable para la transacción.
¿Por qué son importantes los precios de transferencia para las operaciones de IMMEX y de las maquiladoras?
El cumplimiento adecuado de la normativa sobre precios de transferencia puede ayudar a evitar que una empresa extranjera cree un establecimiento permanente en México a través de sus actividades de maquiladora.
¿Cómo se calcula el «Safe Harbor» de las maquiladoras en México?
A partir del ejercicio fiscal 2025, las maquiladoras deberán utilizar el método «Safe Harbor», basado en el importe más elevado entre el 6,5 % de los costes y gastos operativos y el 6,9 % del valor de los activos utilizados en la operación.
¿Cuáles son algunos de los riesgos habituales en materia de precios de transferencia en las operaciones entre EE. UU. y México?
Entre los riesgos habituales se incluyen los acuerdos entre empresas deficientes, las asignaciones de costes de la sede central sin justificación y las pérdidas por cambio de divisas que no se abordan adecuadamente en los contratos.
- Los precios de transferencia entre EE. UU. y México requieren más de un enfoque de cumplimiento. Ambos países siguen el principio de plena competencia, pero el IRS se centra más en la sustancia económica, mientras que la SAT concede mayor importancia a la forma jurídica y a la documentación.
- La selección del método puede generar diferencias transfronterizas. México suele partir del método CUP, mientras que EE. UU. aplica la «regla del mejor método» (Best Method Rule) basada en los hechos y la información disponible.
- Las operaciones de IMMEX y de las maquiladoras requieren una gestión cuidadosa de los precios de transferencia. El cumplimiento adecuado es importante para preservar el tratamiento fiscal previsto y reducir el riesgo de establecimiento permanente para la entidad extranjera.
- La documentación puede afectar directamente a los resultados fiscales en México. Los contratos deficientes, las asignaciones de costes sin justificación o un riesgo de tipo de cambio mal definido pueden dar lugar a la denegación de deducciones, ajustes fiscales y sanciones.
- El enfoque más sólido es proactivo y coordinado. Las empresas deben armonizar la estrategia fiscal, los acuerdos entre empresas, las pruebas operativas y el cumplimiento normativo local antes de que las autoridades lo soliciten.
Aviso: El contenido de este blog ha sido elaborado por Prodensa con fines informativos y educativos en materia de *nearshoring*, comercio exterior, capital humano y manufactura en México. Si bien nos esforzamos por mantener la información precisa y actualizada, las leyes y normativas pueden sufrir modificaciones. Este material no sustituye el asesoramiento profesional especializado. Prodensa no se hace responsable de las decisiones que se tomen con base en este contenido sin la debida consulta profesional.